

 繁體中文
代币化美债之后,代币化股票正在成为 RWA 新战场
与近期规模停滞的代币化美债市场不同,代币化股票市场正在量质齐升、快速扩张。
从传统股票基础设施商、金融科技公司、加密交易所到 Web3 原生平台,各方都将代币化股票视为 RWA 行业下一个重要机会。事实上,股票代币化有多种不同路径,理解各自的优劣与定位至关重要。
本文将分析 Securitize、Ondo、xStocks、Robinhood、DTCC、纽交所、纳斯达克以及 Coinbase 等不同背景玩家的策略。
所有人都在盯着代币化股票
如今,监管机构、银行、机构、金融科技公司以及几乎所有主要市场参与者,都对代币化表现出强烈兴趣。但「代币化」这个词真正成为焦点,其实是最近的事。早期推动代币化市场增长的主力资产,毫无疑问是美国国债。它之所以能快速起量,靠的是三点:美国政府债务的安全性、相对简单的代币化结构,以及当时较高的收益率。
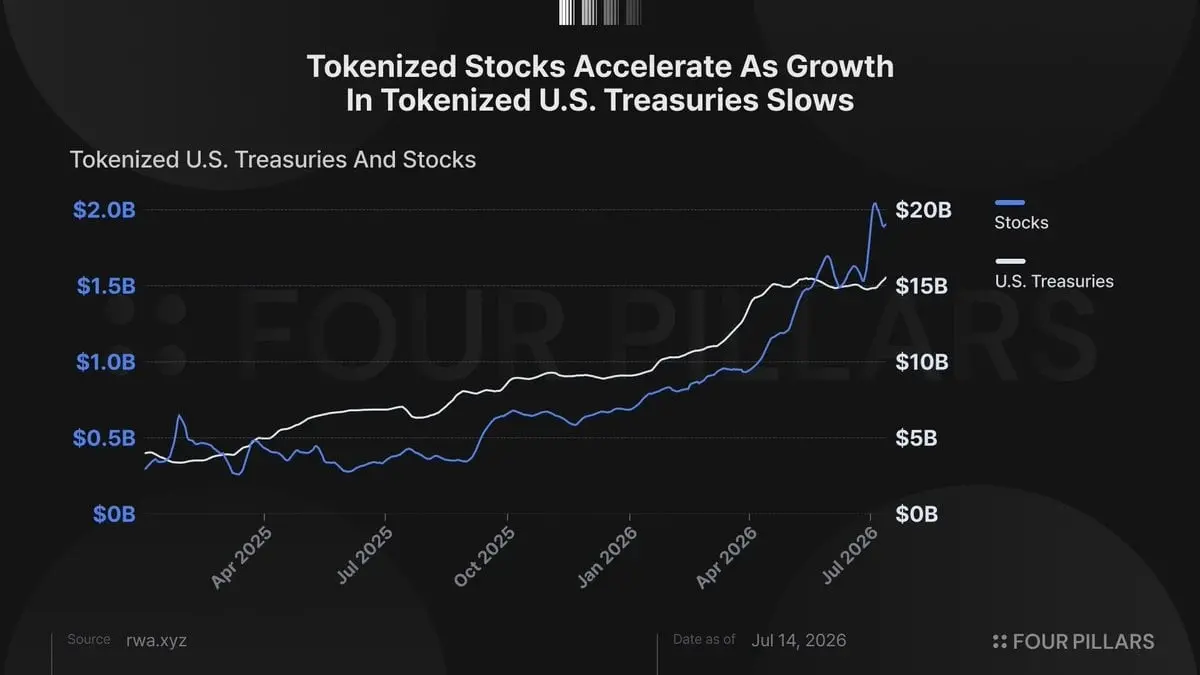
代币化美债市场从 2024 年 1 月 1 日的 7.01 亿美元,增长到 2026 年 4 月 17 日首次突破 150 亿美元,年均复合增长率约 3.81 倍,堪称惊人。但突破 150 亿美元之后,市场一直在这个水平附近徘徊,增长明显放缓。考虑到代币化美债的需求很大一部分来自 DeFi 协议或交易所保证金场景,近期市场环境不利,需求停滞也就不足为奇。
就在代币化美债动能减弱的同时,另一个代币化赛道正从量和质两端快速崛起——代币化股票。市场规模从 2025 年 1 月 1 日的 2.91 亿美元,在一年半时间内增长 6.5 倍,达到目前约 19 亿美元。从行业层面看,无论是 Securitize、Ondo Global Markets 这类 Web3 原生玩家,还是 Robinhood、Coinbase 这类金融公司,以及 DTCC、纽交所、纳斯达克这类金融基础设施商,要么已经推出代币化股票,要么正在积极筹备。
代币化股票相比传统股票市场有什么优势,能让几乎所有美国主要玩家都把它当成下一个重要机会?乍看之下,代币化股票似乎很简单,但实际操作中,根据所采用的监管框架不同,会出现多种代币化结构,每种结构带来的优势也不一样。要理解这些差异,首先必须弄清楚 SEC 对代币化证券的分类框架。
SEC 的代币化证券分类框架
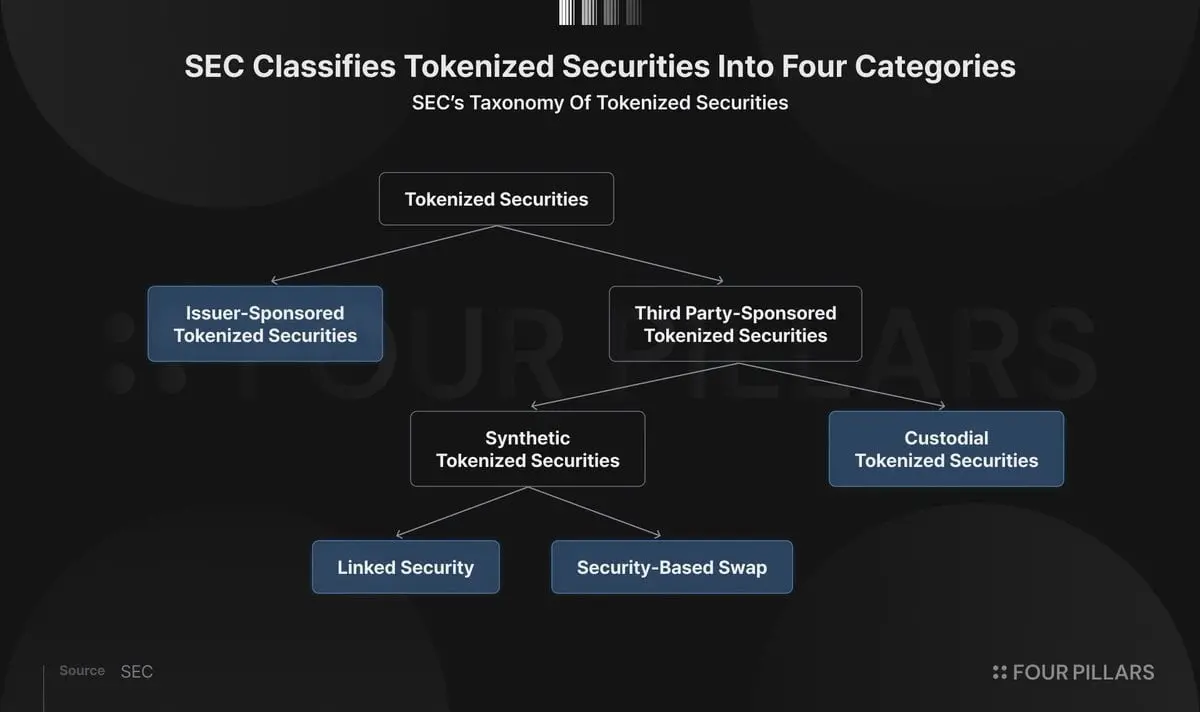
今年 1 月,SEC 发布了一份声明,提出了代币化证券的分类框架。
首先,按代币化主体是证券发行人本身还是第三方,分为「发行人主导的代币化证券」(Issuer-Sponsored Tokenized Securities)和「第三方主导的代币化证券」(Third Party-Sponsored Tokenized Securities)。
第三方主导的代币化证券再进一步细分:如果把与底层证券相关的权利本身代币化,就是「托管型代币化证券」(Custodial Tokenized Securities);如果只是发行一个单独的代币化产品,仅与底层证券的价格、收益、事件或其他特征挂钩,则是「合成型代币化证券」(Synthetic Tokenized Securities)。
合成型再按产品类型分类:第三方发行独立证券(如债务证券),就是「挂钩证券」(Linked Security);如果是签订衍生品合约,就是「证券型互换」(Security-Based Swap)。
最终,在这个框架下,代币化证券可分为以下四类,代币化股票也同样适用:
- 发行人主导的代币化证券:由股票发行人本身,或其指定的代理人(如过户代理)直接对证券进行代币化并运营。发行人(或其代理人)把区块链等 DLT 系统接入正式股东名册,用于维护股东记录。这种方式不根本改变现有法律框架,直接遵守现行证券法。最大优势是,包括所有权在内的全部股东权利都会由代币继承。但严格的合规要求会在一定程度上限制可用性。主要代表:Securitize、Superstate、Figure。
- 托管型代币化证券:第三方将存管机构(如 DTCC)或经纪商处持有的证券权益(间接权利)进行代币化。同样能继承全部相关权利,但高度依赖现有股票市场基础设施,所有权仍是间接的,对传统体系的改进幅度相对有限。主要代表:DTCC;Ondo 近期也用这种方式代币化了 IVV 和 MU。
- 挂钩证券:第三方发行并代币化一种独立证券(如债务证券),为底层股票提供合成敞口。代币持有人只获得价格表现敞口,不继承其他股东权利。最大优势是链上使用灵活性高。主要代表:Ondo、xStocks、Robinhood Stock Tokens。
- 证券型互换:第三方发行衍生品合约,提供对底层股票的合成敞口,再把合约代币化。与挂钩证券一样,只提供价格相关敞口,不继承其他权利。目前几乎只有 Robinhood Classic Stock Tokens 是主要案例。
主要代币化股票平台分析
Securitize:走最直接的路线
Securitize 是目前市场份额最大的代币化平台,代币化 RWA 规模达 51 亿美元,旗舰产品是 BlackRock 的货币市场基金 BUIDL。Securitize 持有 SEC 注册的经纪自营商、过户代理和 ATS 牌照,并利用这些监管优势,走「直接代币化证券」的模式。按 SEC 分类,属于「发行人主导的代币化证券」。
近期 Securitize 也把同样模式扩展到代币化股票。它通过 SPAC 上市自己的股票 SECZ 时,就用自家服务把 1.8 亿美元的 SECZ 在链上代币化并发行。
这种模式的优势很清晰:现有股票可以原样代币化,同时完全符合现行证券法。投资者先通过 DRS 把原先通过 DTCC 或经纪商持有的股票直接登记所有权,然后 Securitize 以过户代理身份把这些股票代币化。结果是,股票代币与现有股票共用同一个 CUSIP,不仅继承经济权利,还继承投票权、破产时剩余资产索取权等全部相关权利。
但正因为代币化后的股票本质上还是同一只股票的另一种形式,也带来相应短板。最重要的是合规要求严格,链上使用相对受限。与 Ondo 或 xStocks 的代币化股票不同,Securitize 的股票代币只能在通过 KYC/AML 的白名单钱包之间转移,链上交互也只能与团队预先批准的有限智能合约进行。
Securitize 如何在链上也能强制执行 KYC/AML 等合规要求?答案是 DS Protocol。这是 Securitize 开发的一套智能合约集合,用代码在代币化证券的整个生命周期(发行、转移、使用、投票、分红)中强制合规。Four Pillars 此前已对 DS Protocol 做过深度研究报告,Securitize 官网也有收录。想深入了解代币化证券在智能合约层面如何运作的读者,可以参考那份报告。
采用类似方式代币化股票的平台还有 Superstate 和 Figure。它们都以过户代理身份进行代币化,最大差异在于代币化的股票类型:Securitize 和 Superstate 通过 DRS 系统代币化与现有股票完全相同的份额,而 Figure 则单独发行区块链原生类别的股份,再对这部分股份进行代币化。
Ondo 与 xStocks:用广泛可及性扩展生态
Ondo 和 xStocks 采用的结构是:用户下单股票代币时,由离岸 SPV 收购底层股票,再发行以该股票为支持的代币化债务证券。
以 xStocks 为例。它有一家泽西岛监管的 SPV——Backed Assets (JE) Limited。用户通过平台请求发行股票代币时,该 SPV 通过美国 Alpaca Securities 买入底层股票,并放在受监管托管机构的隔离账户中。随后 SPV 发行以这些股票为支持的独立债务证券,进行代币化后交给用户。
这种结构属于 SEC 分类中的「挂钩证券」。
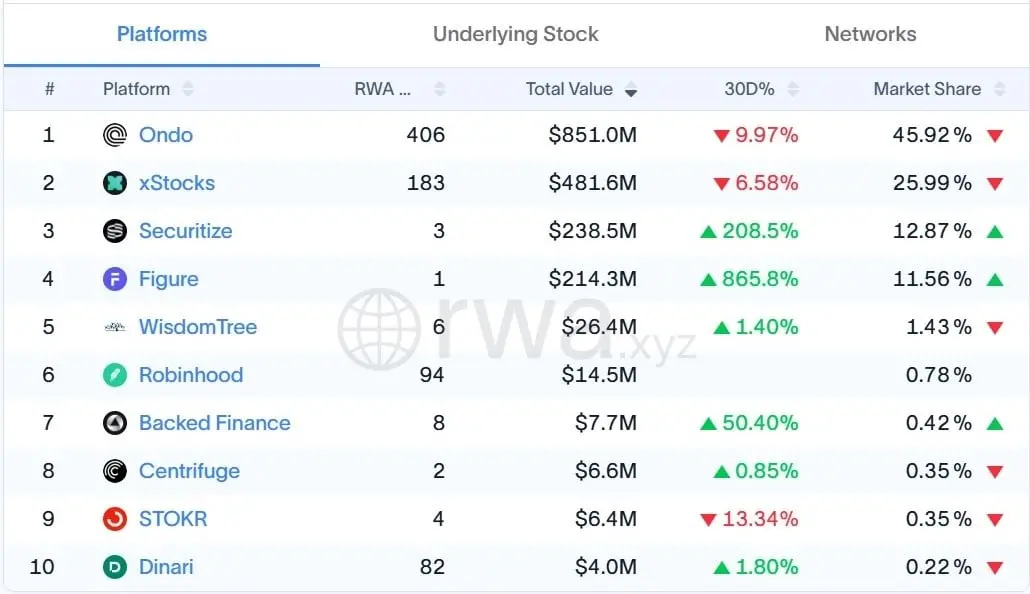
目前,Ondo 已代币化 406 只不同股票,总价值约 8.51 亿美元;xStocks 代币化 183 只,约 4.82 亿美元。两者在代币化股票赛道的市场份额分别为 45.9% 和 26.0%,稳居前两名。
它们能快速增长的关键,在于代币化结构带来的广泛可及性。严格来说,它们并没有代币化股票本身,而是代币化了第三方发行的、以股票为支持的债务证券。因此,相比直接代币化现有股票的发行人主导模式,这类结构在分发和二级交易上的合规要求更宽松,用户可以更自由地在 CEX 和链上 DeFi 协议中交易、使用 Ondo 和 xStocks 发行的代币化股票。以 xStocks 为例,任何人都可以用 Web3 钱包通过 Jupiter DEX 交易,也可以把它们存入 Kamino 等借贷协议作为抵押品借出稳定币。
但这种间接代币化也会带来问题:即使底层资产相同,不同平台发行的代币也不互通,导致流动性碎片化。比如同样是英伟达股票支持,Ondo 发的是 NVDAon,xStocks 发的是 NVDAx,两者不能互通。此外,因为依赖 Regulation S,美国投资者和美国人无法使用。
为解决这些限制,Ondo 近期收购了 Oasis Pro,获得经纪自营商、ATS 和过户代理牌照,开始向更合规友好的代币化模式靠拢。事实上,Ondo 已用这些牌照,通过「托管型代币化证券」模式,把经纪账户中持有的 IVV ETF 份额和 MU 股票进行了代币化,展示了多结构并行的可能性。
Robinhood:后来者能否发力?
代币化股票生态里又多了一个重要新玩家——Robinhood。其实它早就通过 Classic Stock Tokens 向欧洲投资者提供代币化股票服务,但按 SEC 分类,那种结构属于「证券型互换」:Robinhood 与用户签订以股票为标的的衍生品合约,再把合约代币化成收据代币。整个结构高度封闭,只能在 Robinhood App 内使用。
2026 年 7 月 1 日,Robinhood 推出全新的 Stock Tokens 服务。其代币化结构采用「挂钩证券」模式,与前面 Ondo 和 xStocks 几乎一致,优缺点也大体相同。
结构相同归相同,但 Robinhood 能带来的想象空间很清晰:它的产品基因和庞大的存量用户基础。推出 Stock Tokens 的同时,Robinhood 还上线了以 Stock Tokens 为核心的 Robinhood Chain 主网。美国用户还可以通过 Robinhood App,把稳定币存入 Robinhood Chain 上的 Morpho,获得 7% 利息。虽然比 Ondo 和 xStocks 入场晚,但凭借产品迭代能力和生态扩张潜力,Robinhood 仍有机会快速起量。
DTCC、纽交所、纳斯达克:金融基础设施重塑的信号
考虑股票代币化的不只是平台和公司。传统上在股票市场扮演关键角色的结算与交易基础设施商——DTCC、纽交所、纳斯达克——也在朝代币化方向行动。
DTCC 旗下的 DTC 已获得 SEC 无异议函,允许把 DTC 持有的部分证券在预先批准的区块链上代币化。DTC 期望借此提升抵押品流动性、延长交易时间、提高运营与结算效率、实现可编程性和实时审计。7 月 15 日,DTCC 还在真实证券基础设施环境下,对 QQQ、SPY 等证券进行了有限代币化,并成功完成交易和抵押品转移。
纽交所在 2026 年 4 月向 SEC 提交规则变更提案,支持 DTC 的代币化试点,允许股票以代币化形式结算。另外,纽交所正在开发一个新的受监管交易所——Digital Trading Platform,目标是用区块链基础设施实现美股和 ETF 的 7×24 交易,并支持稳定币入金。2026 年 3 月,纽交所还与 Securitize 签署谅解备忘录,指定 Securitize 为该新平台的首个潜在数字过户代理。
纳斯达克在 2026 年 3 月获得 SEC 规则变更批准,允许 DTC 代币化试点中的股票以代币化形式交易和结算。纳斯达克还与 Kraken 母公司 Payward 合作,设计网关服务,让发行人和投资者能在受监管的纳斯达克市场与无许可区块链环境之间转移股票。
Coinbase:会走哪条路?
最后一个值得关注的玩家是 Coinbase。目前它还没推出代币化股票服务,但从去年开始就多次表态要做。今年 2 月,Coinbase 在美国上线了传统股票的 5×24 交易;6 月的一场活动上,它宣布很快就会提供代币化股票。
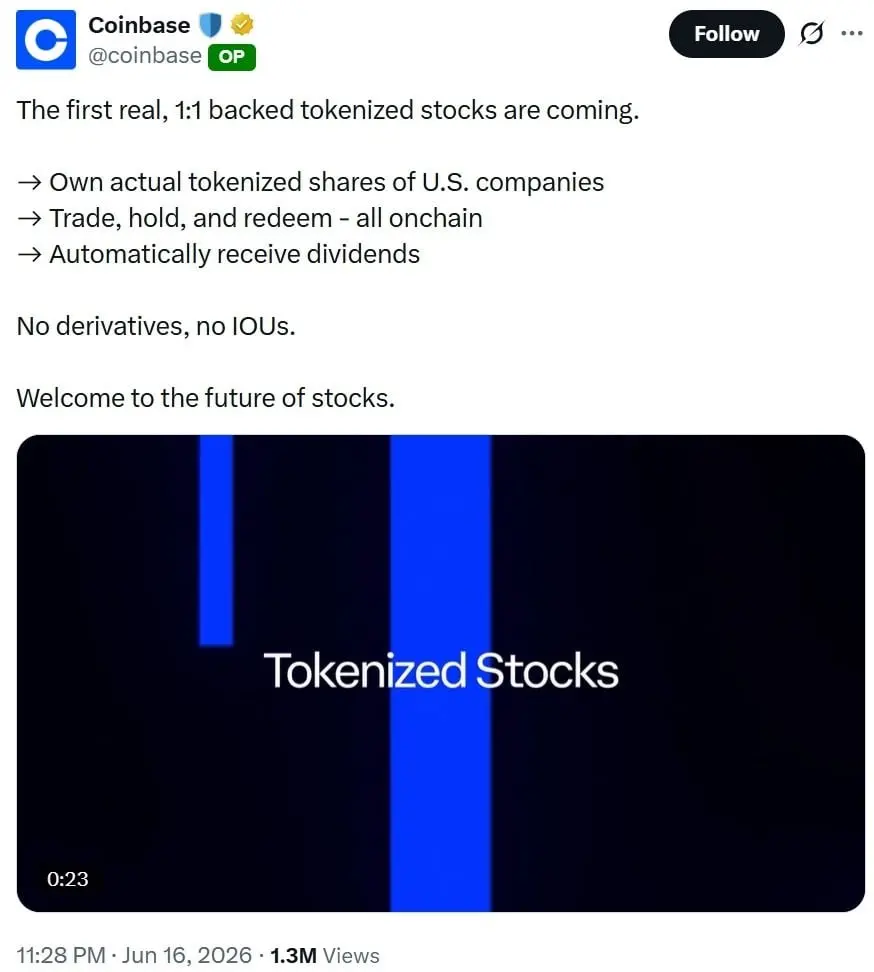
行业高度关注 Coinbase 会用什么结构来代币化股票。Coinbase 表示,其服务不仅会做到代币与真实股票 1:1 支持,还能提供股东权利,但具体结构尚未详细披露。更关键的是,它明确说这些股票代币可以在链上使用,同时不对美国客户开放。
如果采用发行人主导结构,代币通常会继承全部股东权利、对美国客户开放,但链上可用性相对受限。而「链上广泛可用 + 排除美国客户」的组合,更像是在走第三方结构(如挂钩证券)。Coinbase 最终会用哪种结构代币化股票,以及如何借助自身交易所基础设施扩大代币化股票生态,值得持续观察。
在同一片战场竞争
金融服务的目标很清晰:让任何人、在任何地方、任何时间,通过单一后端和前端交易所有类型的资产。今天的金融服务表面上看已经接近这个目标,但实际上整合大多只发生在前端,后端仍然碎片化。
股票作为众多资产类别中的一种,也不例外。从股票交易起家的 Robinhood、从加密交易起家的 Coinbase、传统股票基础设施商 DTCC/ 纽交所 / 纳斯达克,以及 Securitize、Ondo、xStocks 这些 Web3 原生玩家,代币化结构和战略方向各不相同,却都在朝同一颗北极星前进——代币化股票。
接下来要重点观察的,是美国及其他司法管辖区如何看待代币化股票、监管框架如何落地,以及这些变化会如何改写各方的竞争格局;还有代币化股票能否成为代币化美债之后,推动整个 RWA 赛道扩张的下一个重要催化剂。
韩国市场也很值得关注:尽管零售交易活跃度高,RWA 行业发展却相对缓慢。代币化股票相关讨论在韩国会如何展开,值得持续跟踪。
你可能感兴趣的文章
-
2026链上RWA年中报告:代币化股票市值翻倍,但九成权利是空壳
2026 年链上代币化股票市值一年内实现翻倍,但市场暗藏核心矛盾:流动性充足的代币缺少法定产权,具备合法权益的产品流通性不足,数据背后存在统计偏差,赛道呈现两极分化格…
2026-08-03 -

2026链上RWA年中报告:代币化股票市值翻倍至18.9亿美元,但九成产品权
2026链上RWA年中报告揭示:代币化股票市值从9.5亿增至18.9亿美元近乎翻倍,然而九成产品缺乏完整法定所有权与链上活跃交易,法律保障与流动性形成撕裂,权利'空壳化'令真实…
2026-08-02 -
链上美股成版本主线,ONDO三周涨30%,资金在炒作什么催化剂?
在加密市场整体低迷、meme退潮的背景下,代币化股票(RWA)成为新的结构性趋势,Ondo(ONDO)凭借其在代币化股票发行端超过70%的市场份额,从供货商向下游交易平台延伸,其…
2026-07-29 -
代币化股票月度转账量暴增170倍,RWA迎来关键拐点
代币化股票链上活动快速攀升,6月月度转账量达92.2亿美元,同比增长超170倍,涵盖交易、转账及DeFi抵押等行为,虽与传统股市场相比规模尚小,但这一增长标志着现实世界资产(…
2026-07-23 -
伯恩斯坦上调Robinhood目标价至160美元,代币化RWA与预测市场成增长主
伯恩斯坦将 Robinhood 目标价上调至 160 美元,看好其代币化资产与预测市场增长,机构预测 2028 年预测市场收入 17 亿美元,自研 Robinhood Chain 助力 RWA 布局;当下华尔…
2026-07-21 -

代币化股票转账在一个月内激增105%,达到84亿美元
RWA.xyz 数据显示,近一月代币化股票转账额大涨 105% 至 84.1 亿美元,赛道规模、持有人同步大幅增长,增速远超其他 RWA 品类,Figure、Securitize 等平台暴涨,Ondo 存量领…
2026-07-09 -

尽管加密货币市场回调,但活跃的代币化RWA仍飙升近600%
2026年加密市场整体疲软,但RWA现实资产代币化逆势高增,近两年整体涨幅近6倍,代币股票、债券、黄金、地产全面开花,场景愈发多元,散户与机构加速入局,传统银行布局代币化…
2026-06-09 -
币安落地Alpaca收益分成,加速布局代币化美股RWA赛道
2026年6月,币安披露与头部美股基建商Alpaca达成收益分成协议,可瓜分五成订单流收入及六成五股票借贷剩余利润,当前代币化股票市场热度攀升,多家头部加密交易所纷纷布局美…
2026-06-04 -
币安推出7000只美国股票和ETF交易,并计划推出代币化bStocks
2026 年 6 月币安面向非美用户上线 7000 + 美股、ETF 交易,支持零碎股、24/5 全天候交易与加密货币结算,零交易佣金,同时预热bStocks 代币化证券布局 RWA 赛道,依托合作…
2026-06-02 -

币安(BINANCE)于最新RWA布局中增添Ondo代币化股票 开启投资新篇
币安在最新RWA布局中引入Ondo的代币化股票,涵盖苹果、特斯拉等蓝筹股及ETF,这些代币由真实股票1:1支持,支持24/5交易、分数单位购买及DeFi整合,为全球投资者提供无需传统…
2026-02-24








