

 繁體中文
Google股票值得买吗?2026谷歌股价、财报与GOOG/GOOGL完整解析
你每天离不开的Google 搜寻、 YouTube 与Gmail ,背后其实都是同一间母公司Alphabet,总市值破4 兆美元(截至2026 年7 月),是全球市值数一数二的科技巨头。
Alphabet 在美股那斯达克挂牌,股票代号GOOG 与GOOGL,也就是大家说的Google 股票。
就连向来偏好传统产业、对纯网路科技股态度保守的波克夏,也在2025 Q3 巴菲特退休前夕首度建仓,新任执行长Greg Abel 接手后更持续加码,今年6 月再定向增资100 亿美元,使Alphabet 跃升为波克夏第三大核心持股。
波克夏的加码,刚好发生在Google 股价翻倍之后,这让不少投资人开始犹豫,思考着现在进场是否还来得及? Alphabet 股价大涨后的估值还有吸引力吗?在ChatGPT 夹击下,Google 在AI 时代还有竞争力吗?
为了帮助你在出手前把投资价值看清楚,本文将从Alphabet 的公司结构与五大业务解析出发,拆解最新财报、投资亮点与风险、Google 和Meta 该怎么选,并带你了解在台湾实际怎么买,提供最完整的投资分析。
| 项目 | 信息 |
|---|---|
| 公司名称 | Alphabet 公司 |
| 股票代号 | GOOGL(A类)/ GOOG(C类) |
| 股价(2026 年7 月28 日) | GOOGL:333.71 美元 / GOOG:332.6 美元 |
| 市值区间(2026 年7 月) | 破4 兆美元,实际数字会随股价变动 |
| 本益比 (P/E TTM) | 表面约17 倍; 还原本业后约32 倍 |
| 现金殖利率 | 约0.26%(目前每季配息0.22 美元) |
| 道琼成份股 | 2026 年6 月29 日正式纳入 |
Google 是什么?背后的母公司:Alphabet 完整介绍
Google 背后的母公司就是Alphabet Inc.,在那斯达克挂牌,股票代号为GOOG 和GOOGL。
其中,Google 是Alphabet 旗下最大的子公司,根据网站流量分析机构 StatCounter 最新数据(2026 年6 月)显示, Google 搜寻引擎的市占率为91.27%。
一开始,Google 主要由Larry Page 和Sergey Brin 于1998 年在史丹佛大学创立,最初只是一个搜寻引擎,如今已是覆盖全球的科技帝国。
Alphabet 则是2015 年重组成立的控股公司,目的是把搜寻、 YouTube 、云端、自驾车等越来越庞杂的业务分开管理。现任CEO 是Sundar Pichai ,总部位于美国加州山景城。
GOOG vs GOOGL 的差异是什么?
很多人第一次看到Google 有GOOG 和GOOGL 两个代号都会有些疑惑。
其实Alphabet 一共发行三种股票,其中两个为A 与C 类股(GOOGL 和GOOG)都能在市场上公开买卖,第三种B 类股则不开放交易,只由创办人持有。
三种股票最大的差别在投票权,而创办人就是靠B 类股,牢牢掌握对公司的控制权。
| 类别 | 代号 | 投票权 | 公开交易 | 持有者 |
|---|---|---|---|---|
| A型股票 | 谷歌 | 每股 1 票 | ✅ 是 | 一般投资人 |
| B 类股 | 无代号 | 每股 10 票 | ❌ 否 | 创办人(Page、Brin)专属 |
| C 类股 | 谷歌 | 无投票权 | ✅ 是 | 一般投资人 |
这套三类股结构,其实早在Alphabet 成立前的2014 年就定下来了。
当时Google 需要不断发新股来做并购、发员工股酬,却又不想稀释创办人的投票权,于是把新发的股票设计成没有投票权的C 类股,专门用来增资。
这就是今天GOOG 代号的由来,也让创办人能靠着每股10 票的B 类股,继续掌握过半的投票权。
新手要买哪一个? GOOG / GOOGL 怎么选?
对大多数散户投资人来说,买哪个都可以。
GOOG(C 类)因为无投票权,流动性通常略高、价格有时会便宜一点。而GOOGL(A 类)有每股1 票的投票权,但一般散户的票数对公司决策几乎没有实际影响。
GOOG 和GOOGL 的配息和经济权益完全一样,唯一差别是投票权,所以只要两者价差稍微拉开,就会有套利的人透过买低卖高,把价差压回去,长期下来两档股价通常相差不到1%。
了解GOOG 和GOOGL 的差异与权益后,接下来要看背后的实际获利来源。
Google 五大核心业务解析
Alphabet 的收益从哪里来?
无庸置疑,带来最主要收入的绝对是「Google 搜寻广告业务」,其次才是成长最快的Google Cloud,接着是Google 订阅、平台与装置。
至于AI,它本身不是单独的营收项目,但我认为这是推动搜寻和Cloud 成长的关键,也带动市场估值想像,所以在谈五大核心业务的时候也会一并分析。
Google 搜寻和广告:占营收最大
搜寻广告是Alphabet 最大的收入来源,等于整个集团的现金牛。
靠着约九成的搜寻市占和全球最大的广告主生态,Google 能把庞大的搜寻流量稳定变现。
2026 Q2 光是搜寻广告就进帐约632 亿美元,占集团总营收超过一半,年增17%。
与此同时,AI 也正在改变大家找答案的方式,连行销圈都从SEO 延伸出「GEO」,开始研究怎么让内容被AI 的回答引用。
SEO 与GEO 差在哪?
- SEO(搜寻引擎优化,Search Engine Optimization):让网页在Google 这类搜寻引擎的自然排名往前,带进免费流量,是行之有年的做法。
- GEO(生成式引擎优化,Generative Engine Optimization):让内容更容易被AI(例如Gemini、ChatGPT、AI Overviews)在生成答案时引用或提及,是AI 时代才长出来的新方向。
随着这类AI 崛起,市场一度担心大家会直接问AI、不再用Google 搜寻。
但目前的数据刚好相反。
CEO Sundar Pichai 在 2026 Q2 财报电话会议中指出,AI Overviews 和AI Mode 不但没让大家少用搜寻,反而带动查询次数持续成长,世界杯期间搜寻使用量更达到有史以来的最高峰,进一步巩固Google 在搜寻市场的地位。
Google Cloud:比微软、亚马逊云端成长还快
Google Cloud 是全球第三大云端平台,排在AWS 、 Azure 之后,市占约14%。
2026 Q2 营收达247 亿美元,年增82%。
相比之下,AWS、Azure 近一季分别约28%、40%,Google Cloud 的加速幅度大幅领先。
更值得注意的是积压订单(backlog),也就是客户已经签约,但Google 还没交付的合约金额,目前已超过5,140 亿美元,单季就增加逾500 亿。
这代表未来几年的收入能见度极高,不太需要担心接不到单。
不过,这82% 的高成长是有代价的。为了抢AI 算力,Alphabet 2026 年的资本支出拉到1,950 至2,050 亿美元,这些资金投入在未来几年会变成庞大的折旧费用(Depreciation)并呈现在损益表上。
这就表示Cloud 的营收必须成长得比折旧还快,才不会拉低Alphabet 的利润率和自由现金流,否则投资压力就会浮现。
这点我会在Google 股票投资风险段落进一步说明。
Google AI / DeepMind:从被质疑到反 攻完成
2022 年底ChatGPT 爆红时,市场一度认为Google 落后,但到了2026 年,这个看法已经反转。
Gemini 3.5 系列在长文本与多模态等评测上,表现已不输GPT 系列,市场现在讨论的不再是「Google 会不会被颠覆」,而是「反 攻之后,股价还追不追得上」。
对投资人来说,Gemini 不只面向消费者,更透过Google Cloud 的Vertex AI 成为企业AI 的核心基础设施,直接撑起Cloud 的高速成长。
至于Google 完整的AI 布局,后面的AI 战略段会再深入谈谈。
YouTube:全球最大影音平台
YouTube 作为全球最大的影音平台,其广告收入是Alphabet 的营收支柱。
2026 Q2,YouTube 广告营收达110.55 亿美元,迎来年增13% 的成长。
虽然数据在成长,但从我个人的使用行为来看,这背后有一个值得关注的讯号。
为了躲避越来越频繁且无法跳过的广告,我现在几乎都改用Brave 这种会自动挡广告的浏览器。
身边也有越来越多朋友采取同样的做法,这反映出YouTube 传统广告模式正在面临使用者的反扑。
Google 的回应是双管齐下:一边在全球陆续封锁挡广告外 挂,一边全力推YouTube Premium 订阅。
这场「广告vs 订阅」的转型,正在悄悄改变YouTube 的获利结构。
虽然YouTube 广告年增13% 看似稳健,但真正支撑集团未来利润的,会是隐藏在「Google 订阅、平台与装置」项目中,那年增15% 的订阅收入(包含YouTube Premium、Google One、Google Play 等)。
YouTube 正在从「靠流量换广告」的被动变现模式,转变为「让使用者为更好的体验付费」的订阅生态。
其他业务(Other Bets):Waymo自动驾驶
Waymo 是目前全球商业化进展最超前的自驾车公司之一。
2026 年,每周付费乘车次数已达50 万趟,于全美约10 个城市营运,并在2026 年7 月宣布再扩张至拉斯维加斯、丹佛、圣地牙哥、坦帕,目标2026 年底冲上每周100 万趟。
完成160 亿美元募资后,Waymo 估值达1,260 亿美元,并启动伦敦与东京的海外扩张计画。
这五大核心业务中,搜寻与云端撑起了Alphabet 当前的获利结构,其他业务则是它押注下一个十年的地方。
而这些投资能否兑现,关键都指向同一件事:AI 战略。
Google 的AI 战略:Gemini 模型与AI 搜寻转型
Google 在AI 领域已经投入好几年,从2017 年提出Transformer 架构(当今大语言模型的核心),到DeepMind 开发的AlphaGo 击败人类棋王,Google 一直是AI 技术的幕后推手。
2026 年5 月最新发布的Gemini 3.5 系列,首波释出的Flash 模型,在多模态理解、长文本处理与复杂代码生成等关键评测中表现突出。
过去大家担心Google 在AI 落后,这一年这个看法已经明显翻转。
Google 的AI 战略是把Gemini 模型全面嵌入搜寻引擎(AI Overviews)与云端基础设施(Vertex AI)等自家产品。
透过AI Overviews,Google 正在把「资讯搜寻」转型为「答案提供」。
我个人的观察是,AI Overviews 其实是在帮助使用者「缩短决策路径」。表面上AI 直接给答案,让大家不用点连结进去看产品和文章,对广告来说并非好事。
但反过来想,被AI 筛选掉的是还在犹豫的人,愿意留下来继续看的,通常是需求更明确、更可能点下方推荐服务或商品的人,这或许也是2026 Q2 搜寻广告还能年增17% 的原因之一。
但「更好用」的背后,藏着一个不能忽视的问题:AI 搜寻的成本远高于传统搜寻。
每一笔AI 回答都需要庞大的算力支持,营收也许看起来漂亮,但营业利益率能否维持会是另一个议题。
这也是Google 股票投资风险中,我认为非常重要的风险之一,后面会深入讨论。
Google vs 其他AI 巨头:定位比较
| 竞争者 | 主要 AI 策略 | 核心优势 |
|---|---|---|
| Alphabet(谷歌) | 搜寻+ 云端+ 自研Gemini 模型 | 搜寻垄断+ 深厚AI 研究底蕴 |
| 微软(OpenAI) | ChatGPT 面向大众+ Azure 企业端 | 企业端Office 生态+ 云端优势 |
| 元 | 开源Llama + 社群广告整合 | 开源生态+ 大型社群数据 |
Google 最新财报分析:各部门营收拆解(2026 Q2 为例)
2026 Q2 Alphabet 总营收1,198 亿美元(年增24%),营业利益率34%。
在AI 资本支出大幅扩张的背景下,营业利益率相比Q1 的36% 略低,随着庞大的硬体折旧费用在未来几季陆续提列,营业利益率能不能继续维持,才是真正的考验。
接下来,从各部门的营收,说说我的观察:
| 部门名称 | 2026 Q2 营收(亿美元) | 年增率(YoY) |
|---|---|---|
| Google 搜寻广告 | 632.71 | +17% |
| YouTube 广告 | 110.55 | +13% |
| Google 订阅、平台与装置 | 129.11 | +15% |
| Google Cloud | 247.68 | +82% |
| Google 网络 | 73.03 | -1% |
| 其他业务(Other Bets) | 3.82 | +2% |
Google 搜寻广告年增17%
Google 搜寻广告年增17%,是这份财报里我最在意的数字。
因为它直接回答了市场两年来最担心的问题:AI 搜寻到底有没有伤害广告收入?
答案目前看起来是没有,甚至相反。
我的解读是,AI Overviews 目前是拉高了Google 搜寻的使用量,这让广告主的投放意愿依然稳健。但这个数字需要持续追踪,一旦广告主开始质疑AI 搜寻的转换效率,成长率可能会比预期更快放缓。
届时,市场对Google 广告护城河的信心都会跟着动摇。
Google 订阅、平台与装置年增15%
这个项目涵盖YouTube Premium、Google One、Google Play 等订阅服务。
这项数据正是观察Alphabet 「订阅制转型」最直接的指标。
我认为这个数字的含金量,可能远高于它在财报里受到的关注程度。
订阅收入比广告更稳定、更可预期,一旦渗透率持续提升,带给Alphabet 的就不只是帐面成长,而是收入结构整体变得更扎实。
Google Network 年减1%
Google Network 是Alphabet 把广告投放到第三方网站的业务(AdSense、Ad Manager 这类)。
它连续下滑,原因不是广告市场变小,而是Google 自己的转型所导致。
AI Overviews 让使用者不再点进外部网站,在Google 站内就能解决问题,这就导致流向第三方发布商的广告曝光跟着减少。
换句话说,广告预算并没有消失,而是从Google Network,移回了Google 自家的搜寻与YouTube。
实质的核心本业EPS
在评估获利能力时,这季的每股盈余要特别留意,因为被一笔业外收益垫高了。
Alphabet 帐面列报的EPS 虽然高达9.11 美元,但这里面有约6.26 美元来自一笔一次性的未实现股权投资利得(税前金额约980 亿美元),这不是本业实际赚到的。
把这笔业外利得还原去除后,真正反映本业的核心EPS 大约是2.85 美元。
这个数字,才是拿来判断估值和本益比的基础。
配息与殖利率
Alphabet 在2024 年首度配息,对一个长年不配息的科技巨头来说,是个历史性的转变。截至2026 年6 月,每季配息已经调升到0.22 美元。
殖利率只有约0.26%,老实讲对想领股息的人几乎没吸引力。
不过它真正的意义不是金额,而是Google 想表达,就算同时要烧大钱做AI 资本支出,Google 还是有余力配息回馈股东。
Google 股价走势:Alphabet 值得投资吗?
截至2026年8月31日,GOOGL 股价约333 美元,市值破4 兆美元。
Google 股价在过去一年大涨超过70%,且于2026 年6 月底正式被纳入道琼工业平均指数(DJIA),凭借强大的结构性优势,这家科技巨头依然持续吸引大型投资人的高度关注。

然而,单看股价涨幅往往容易产生盲点,要判断一家公司是否太贵,必须回归获利能力与估值评估。
Google 本益比解析:表面17 倍,还原本业后达32 倍
目前市场显示的滚动本益比(P/E TTM)约17 倍,是用当前股价除以过去四季累计EPS(约19.91 美元)算出来的。
但这只是还没扣掉业外项目的表面数字。
分母里包含了Q2 一笔高达980 亿美元的业外投资利得,把单季EPS 一口气垫到9.11 美元。
如果把这笔一次性利得拿掉,还原成真实的本业获利(单季本业EPS 约2.85 美元)并重新标准化,Google 的本益比其实会拉高到32 倍。
换句话说,Google 股票的估值已经不算便宜了。
即便如此,波克夏还是选择在今年6 月再度重仓加码,这背后的投资逻辑,值得深入了解。
Google 股票投资亮点
1. 波克夏为什么在32 倍本益比之下,仍然决定加码
波克夏于2025 Q3 首度建仓Alphabet,随后在2026 Q1 大幅加码逾两倍,使其持股规模达到约5,780 万股(当时市值约166 亿美元)。
2026 年6 月,波克夏更以锚定投资人身份,在Alphabet 后续增资时再度注资100 亿美元。
市场过去常认为价值投资不碰高本益比的科技股。但在Alphabet 本益比来到32 倍时,波克夏还是选择重仓,背后我认为是两个原因:
第一,把算力设施当成新的「公用事业」:波克夏擅长的就是投资铁路、电网这种收过路费的基础设施,而Alphabet 手上的资料中心和算力网路,本质上跟它们很像,透过自研TPU 建立的垂直整合算力网路,正让Alphabet 变成未来企业用AI 时绕不开的变现管道。
第二,Google 短期内难以撼动的搜寻广告护城河:前面提到的搜寻广告成长,代表Alphabet 既有的垄断优势并没有因为AI 而减少。
2. Google Cloud 82% 高速成长:自研AI 晶片 TPU 优势
2026 Q2 财报显示,Google Cloud 营收年增率达 82%,而撑起这个成长的核心,是Google 布局超过十年的自研AI 晶片(TPU)。
这里有两个常被忽略的优势:
第一,当全世界都在抢购昂贵的外部晶片时,Google 靠自己的晶片就能跑得动庞大的AI 运算。
相比同世代GPU,TPU 在AI 推论任务上的能效比高出数倍,大规模部署时可省下大量电费成本,让Google 可以用更低的资本支出进行大规模模型训练。
这表示在云端市场的价格战中,Google 拥有更高的毛利弹性,能以高性价比打击竞争对手。
第二,目前高达5,140 亿美元的积压订单(Backlog),在云端订阅制中,当期营收是落后指标,积压订单才是前瞻指标。
合约量暴增,代表大量企业客户已经与Google 签下了未来数年的AI 算力合约。
这直接证实了企业并非只是尝试性地使用AI,而是已经将大笔预算实质绑定在Google Cloud 上。
3. Waymo 自驾车的成长空间
自驾车若在2030 年代成为主流,Waymo 的商业化领先地位可能是Alphabet 的下一个成长引擎。
不过,投资亮点的另一面,是几个不能忽视的风险。
其中,AI 军备竞赛的庞大资本支出和AI 转型的双重利润挤压是我最在意的。
Google 股票投资风险
1. AI 军备竞赛的庞大资本支出
2026 年资本支出上修至1,950~2,050 亿美元,用于扩建AI 资料中心,并采取「自研TPU 与外购NVIDIA 顶级晶片」的双轨并行策略。
对我而言,这笔高昂的基础设施投入,是当前Alphabet 投资风险中,最需要密切关注的,因为它直接导致最新自由现金流首度转负。
这代表公司虽然营收成长,但赚到的钱有更大比例被投入到未来。
我认为这不是坏事,但它确实是短期获利能力的压力来源,也是我判断Google 是否能持续领先的关键指标。
3. 估值修正风险
Google 股价在过去一年大涨超过70%,本业本益比已拉高至32 倍。
这不是一个「便宜」的价格,但对于拥有搜寻垄断护城河、Cloud 高速成长与深厚AI 底蕴的公司来说,合理的溢价是可以接受的。
我认为,关键问题只有一个:Google 的成长速度能否持续消化这个估值?
如果Google 在未来几季成长率开始放缓,到时候,恐怕得面临估值修正的压力。
4. 反垄断案风险(被市场高估的风险)
搜寻垄断案于2025 年9 月迎来补救裁决,法官最终改采「行为性补救」(如禁止排他性预设合约、强制共享数据),并未要求强制分拆,目前双方均已上诉。
与此同时,广告技术垄断案亦在独立进行中。
我个人认为,市场对反垄断案的担忧可能被高估了。
即便上诉结果出现变化,历史上这类科技反垄断案的终点,通常是罚款或行为限制,而不是拆分核心业务。
对Alphabet 这种体量的公司来说,这些影响更多是营运上的调整,而非伤及根本。
综合来看,四个风险里我最在意的是前两个:资本支出的压力和AI 转型的利润挤压。
这两个会在财报数字上留下痕迹,是可以持续追踪的指标。
反垄断风险我相对不担心,估值修正风险要看未来几季Google 的成长能不能维持。
Google vs Meta:广告双雄怎么选?
要抉择这两家数位广告巨头,关键在于理解「主动搜寻(Pull)」与「演算法推播(Push)」的本质差异。
尽管生成式AI 的崛起引发市场对传统搜寻习惯的担忧,但如同前面所述,Google 的搜寻广告在AI 冲击下反而持续成长。
不过,这场转型背后需要极高昂的资本支出来支撑。
相比之下,Meta 则透过社群生态系进行行为预测。
在AI 自动化投放工具的加持下,Meta 的广告变现效率与营收增长动能,在短期内展现出优于Google 的爆发力。
如果你是像我一样,更看重长期护城河的稳固性、对基础设施的投入有耐心,并且相信AI 最终会深化而非取代现有商业模式。
那么即使Google 目前的估值不便宜,它依然是值得长期持有的核心资产。
相反地,如果你是追求短期爆发力、对AI 变现效率有更高期待,且更偏好社群广告生态的快速迭代,那么Meta 可能会是更具吸引力的选择。
但这也意味着你需要承受更高的波动性,并密切关注广告演算法的变化与用户黏性的维持。
如果你已经想清楚、准备出手,下一步就是实际操作:如何在台湾买Google 股票?
如何在内地购买Google 股票?
要买Google 股票主要有以下几种管道:
- 台湾券商复委托(国泰、富邦、元大等):中文介面、流程简单,手续费较高(每次约0.5%~1%),适合入门。
- 海外券商直接开户(Firstrade、Interactive Brokers):手续费更低,需电汇换汇(约800~1,500 元台币),适合有一定经验的投资人。
如果你平常就在用币安,也可以直接透过币安买Google 股票。
´¦Àí SSI Îļþʱ³ö´í币安在 2026 年6 月1 日推出美股与ETF 交易服务,符合资格的用户可用同一个帐户交易 7,000 多档美国上市股票与ETF,最低门槛只要 5 美元,并支援以USDC 等资产交易。
´¦Àí SSI Îļþʱ³ö´í在交易之前,要把币安App 更新到最新版,接着进入币安App,从首页点选左上角选单,进入「帐户资讯」,接着点选右上角进入设定。
进设定后找到「多语言」,改成「繁体中文」,然后退出App 再重开一次。
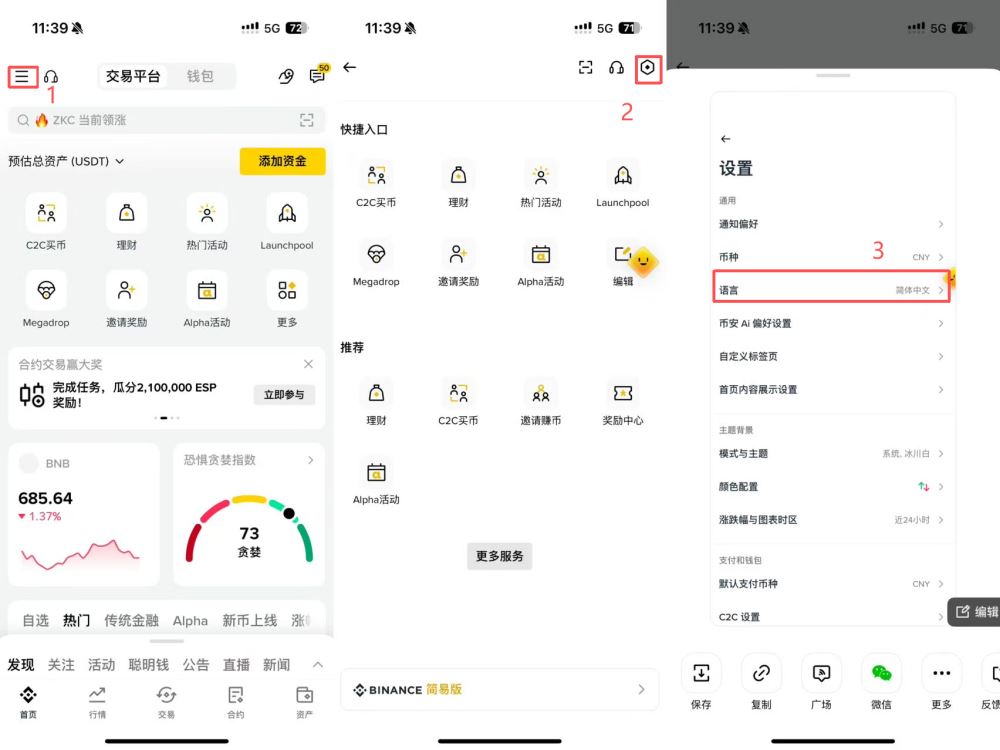
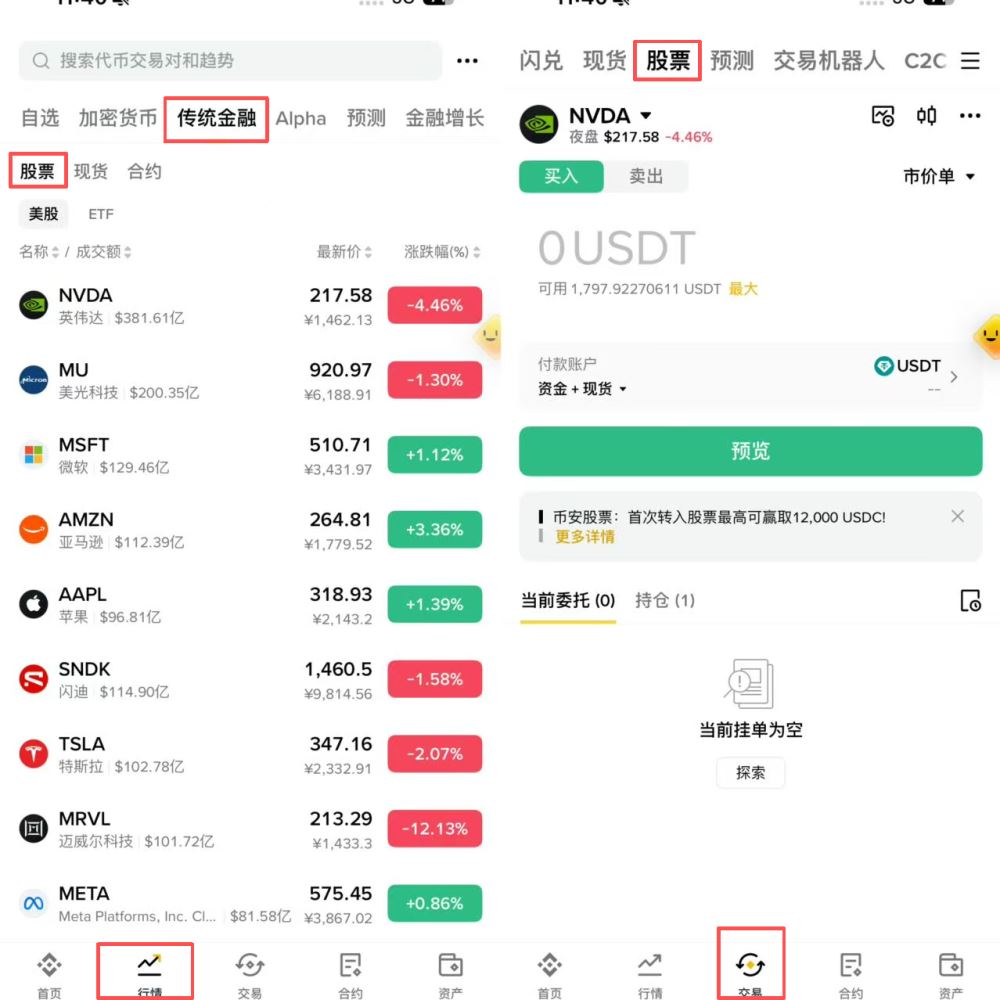
接下来,我们就能进入美股交易页面,币安美股有两个入口:
方法一:点选下方「市场」选单,上面切换到「传统金融」分页。
方法二:点选下方「交易」选单,并切换到「股票」分页。
进入美股交易页面后,可直接搜寻Google 股票代号:GOOG 或GOOGL。
选好要买入的股票代码后,系统会将你的资金自动转换成USDC 再下单,画面上会显示即时的兑换汇率,也会显示你大约能买到多少股。
点选「预览」进入确认页面,即可确认订单细节,画面会包含你购买的价格、股数、交易价值、预估费用等。
以这笔GOOGL 的订单来说,预估费用就是0.17 USDC 平台费用。
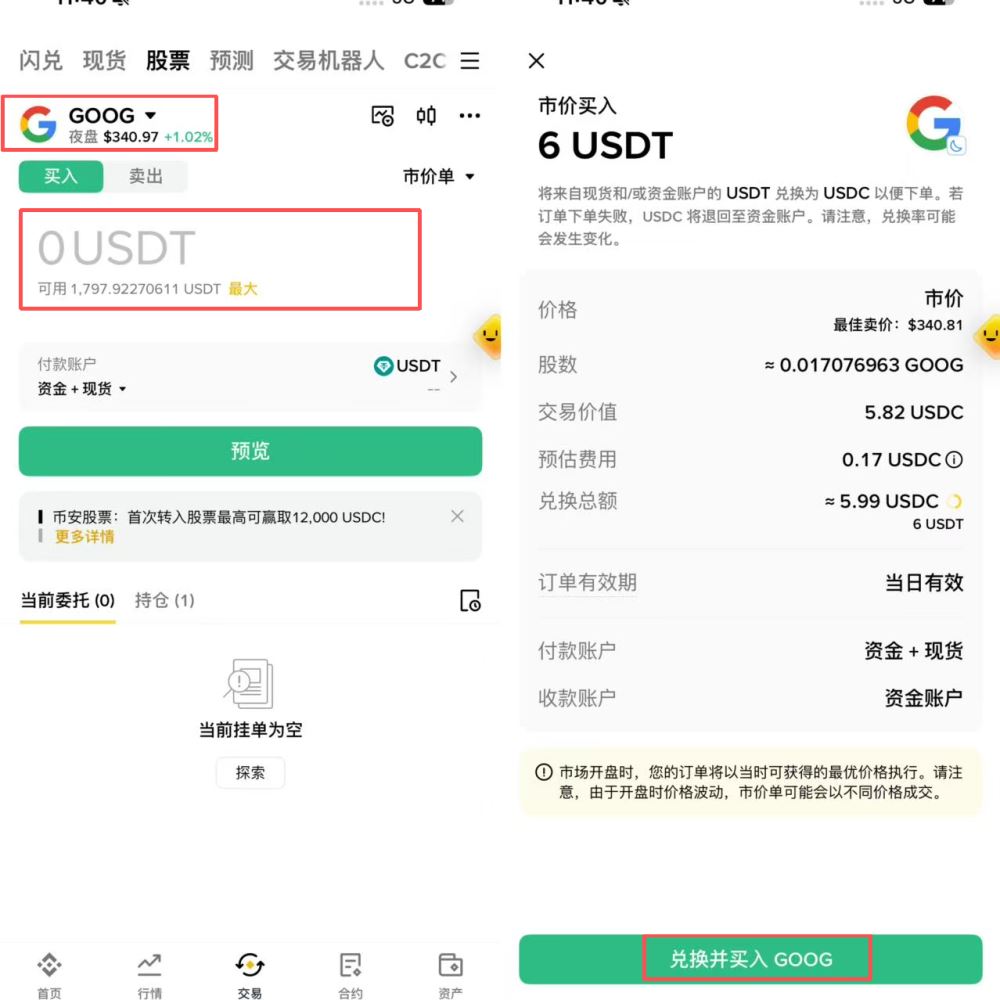
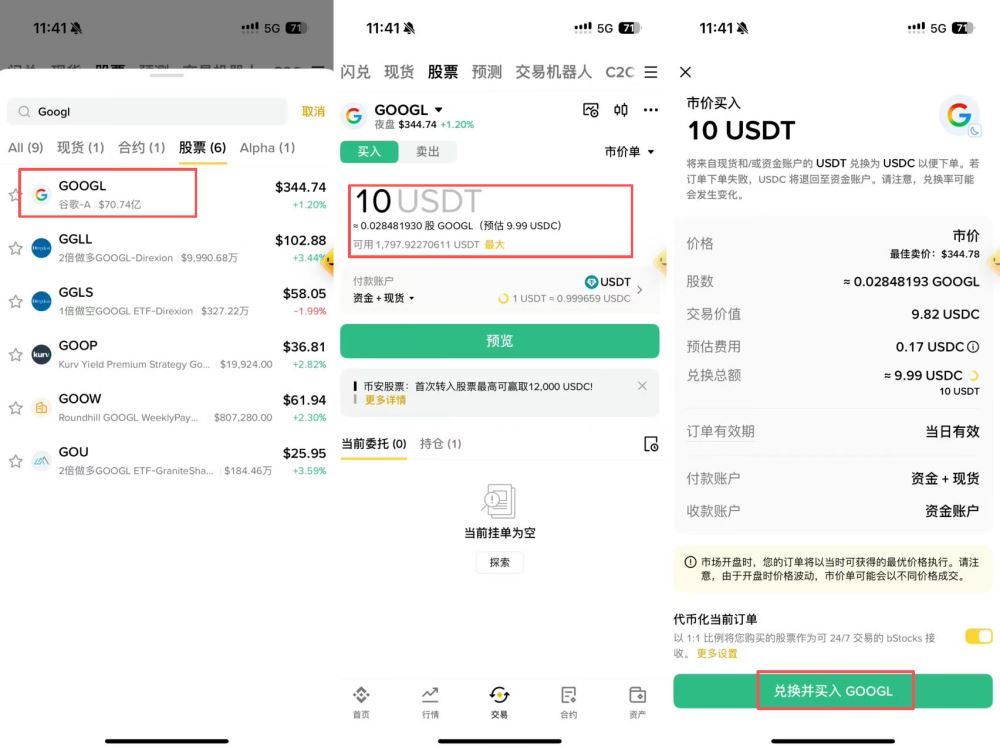
要注意的是,这里买到的是由持牌券商执行与保管的真实股票,跟币安另一个代币化产品「bStocks」不一样。
美股交易时间为台湾时间晚上9:30 至隔天凌晨4:00(夏令时间),冬令时间顺延一小时。持有美股需留意汇率风险。
FAQ 常见问题
Google 和Alphabet 是同一家公司吗?
是的。 Alphabet 是2015 年成立的母公司,Google 是旗下最大的子公司。买GOOG 或GOOGL,就是投资整个集团。
GOOG 和GOOGL 差在哪里?要买哪个?
GOOGL(A 类)有每股1 票投票权,GOOG(C 类)无投票权;股利和经济权益完全相同,股价差异通常不到1%。另有创办人专属的B 类股(每股10 票,不公开交易)。对一般投资人来说,买哪个都可以。
Google 有配息吗?
有。 2024 年首度配息,目前每季0.22 美元,年化约0.88 美元,殖利率约0.26%,属象征性配息。
ChatGPT 会取代Google 搜寻吗?
目前数据不支持这个论点。 2026 Q2 搜寻查询量创历史新高、搜寻广告年增17%,AI Overviews 整合后用户黏性反而提升。
Google Cloud 成长潜力如何?
2026 Q2 年增82%,成长幅度超过AWS、Azure,积压订单超过5,140 亿美元,AI 服务是主要差异化来源。
Google 股票适合长期投资吗?
这取决于你的投资目标与风险偏好。 Google 拥有搜寻垄断护城河、深厚的AI 底蕴,营运现金流也很强,长期的结构性优势很清楚。 但股价大涨超过70% 后估值已不便宜,高额资本支出是需要持续追踪的风险。
结语:Google 是值得深入研究的标的,但要紧盯这两个指标
Alphabet 是AI 时代里少数同时握有搜寻垄断、云端高速成长和AI 研究底蕴的公司。
这三层护城河,让它在竞争白热化的当下仍有结构性优势。
但真要评估把它放进投资配置,我会紧盯两个指标:
第一,整体营业利益率和自由现金流,能不能在资本支出高峰过后逐步回升。
2026 年资本支出暴增到近2,050 亿美元,这些投入未来几年会变成庞大的固定折旧。
这里面最值得先看的是Google Cloud,因为企业付费买AI 算力,是这场千亿投资最直接的回收管道。一旦Cloud 增速开始放缓,整体回本的时程就会拉长,高估值也会面临修正压力。
第二,搜寻广告的营业利益率,会不会被AI 搜寻的高运算成本吃掉利润。
AI 带动了使用量,但「营收增加」不等于「更会赚钱」。
真正要确认的是,Google 能不能一边提供高成本的AI 回答、一边守住高毛利的广告变现。
如果搜寻营益率开始往下掉,就代表Google 赢了AI 使用量、却输了利润,这才是我真正担心的情境。
如果你看好Alphabet 自研晶片、云端算力的整合与变现能力,当前32 倍的本益比仍具长期价值。
但如果你对千亿美元资本支出的折旧压力、搜寻广告营业利润存有疑虑,在估值过高时,保持观望是更理性的选择。
以上就是Google股票值得买吗?2026谷歌股价、财报与GOOG/GOOGL完整解析的详细内容,更多关于2026谷歌Google股票完整指南的资料请关注脚本之家其它相关文章!








