繁體中文
什么是Pre-IPO?链上Pre-IPO永续合约定价机制及相关风险解析
链上永续合约平台的 Pre-IPO Perpetual,简称 IPOP,是围绕私有公司“预期上市价值”形成的以稳定币结算的金融衍生品,其机制主要是通过市场成交价进行价格发现,以外部估值或参考价为锚,以标记价格计算保证金和未实现盈亏,再通过资金费率促使合约价回归参考价。目前市场上提供 IPOPs 产品的主流链上永续合约平台有 Trade[XYZ]、Ventuals、Aster,本文 Beosin 将分析它们针对 IPOPs 设计的定价机制及相关风险。
什么是IPO?
在深入探讨Pre-IPO之前,先了解IPO 的概念会有所帮助。当一家私人公司决定上市时,便会进行首次公开发行。亦即该公司会在会在纽约证券交易所(NYSE) 或那斯达克(Nasdaq) 等公开证券交易所,向机构与散户投资者出售部分股份。
IPO 主要有两个目的。首先,它协助公司公司筹集用于成长、扩张或偿还债务的资金。其次,让早期投资者、创办人与员工有机会出售部分持股。 IPO 之后,任何拥有经纪商帐户的用户均可在公开市场买卖该公司的股票。
什么是Pre-IPO?
Pre-IPO 是指公司股份开始公开交易之前的期间以及所发生的市场活动。在这个阶段,该公司仍为私人公司,但投资者已开始对其在IPO 后可能的估值进行押注。
在传统金融中,Pre-IPO 投资多半仅限于机构投资者、创投 公司与高净值人士。这些投资者可以直接向早期员工、创办人购买股份,或透过专门的Pre-IPO 市场平台进行交易。这类盘前活动涉及在公司上市前购买其实际股权。
近年来,新型金融产品让更广泛的投资者可参与pre-IPO 投资。这些产品无需持有标的股份,而是让交易者根据公司预期估值建立仓位。这正是衍生品与永续合约发挥作用之处。
一、不同价格的定义
在了解定价机制前,需要能够区分清楚以下的价格概念:
- 成交价格:订单簿真实撮合形成的价格,反映短期供需、杠杆和流动性溢价
- 预言机价格(Oracle price / Reference price):平台根据外部估值、股票价格或内部模型发布的参考值,通常用于资金费率和其他价格的计算
- 标记价格(Mark price):用于保证金、强平、止盈止损触发和未实现盈亏的价格
- 外部价格(External price):外部市场的输入数据,用于得出预言价格和标记价格,比如 IPOP 对应的公司正式上市后,在正常开市时,合约价格有股市的价格作为参考,此时外部价格就等于预言机价格
二、Trade[XYZ]:采用预言机价格为锚 + 内部价格发现
Trade[XYZ] 的永续合约通过 Hyperliquid HIP-3 部署,采用 USDC 保证金和结算。官方文档明确把价格输入分成 oracle、mark 和 external price,并由 HyperCore 处理撮合、资金费率转移、强平和自动减仓。
1. 预言机价格:外部市场开放时跟随外部公允价,关闭时用内部预言机价格推进
当外部市场开放,Relayer 从多个交易场所、市场和机构数据提供商获得底层资产价格,并把外部推导的公允价作为 oracle price。对股票、指数、商品、外汇和 Pre-IPO 市场,具体外部价格来源由各资产市场方法说明决定。
当外部数据不可用时,oracle 采用内部定价机制,从最近一次外部价格开始,用连续时间指数加权机制向订单簿的 impact price 方向推进。Impact Price Difference 定义为:
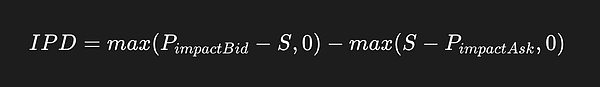
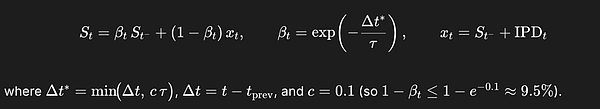
其中,S 是当前 oracle price,官方文档给出的时间常数为 30 分钟,impactBid/Ask price 是完成影响名义金额所需的平均执行价格,当某一侧深度不足时,该侧贡献设为零。
当外部数据恢复后,oracle 在下一次 tick 切回外部推导价格。这种设计使股票永续合约可以在周末、节假日或上市前没有现货交易的时段继续形成价格,但也意味着内部交易价格会反过来影响参考值。
而 IPOP 合约的初始价格并没有任何参考,实际上是 Trade[XYZ] 自行决定的价格,在有了初始价格后,交易者提交订单开始交易,随后 Trade[XYZ] 可以开始计算订单簿的 impact bid price 和 impact ask price,进而计算出预言机价格。
2. 标记价格:三个数据取中位数
Trade.xyz 的标记价格用于保证金、强平、触发单和未实现盈亏,定义为三个数据的中位数:
- oracle price
- oracle price 加上 150 秒连续时间 EMA 的 basis,其中 basis 是永续中间价减 oracle price
- best bid、best ask 和 last trade 三者的中位数
Relayer 每次发布前两个数据,Hyperliquid 协议计算第三个数据,再取三者中位数。Relayer 更新受到当前值 ±50 bps 的跳变限制,以降低单次异常更新造成的价格跳跃。
这一设计让标记价格不会完全追随某一笔成交,也不会完全滞后于市场。它同时吸收预言机价格、短期基差和订单簿即时信息。

从上图可以看到,30 分钟时间常数的 Oracle 变化比 150 秒 Mark basis 变化慢得多。标记价格可以较快反映短期基差,但预言机价格可以提供更慢更平滑的参考锚。
3. 价格发现区间:在外部市场关闭时限制价格跳跃,但允许逐级再锚定
Trade[XYZ] 的价格发现区间(discovery bounds)在外部和内部定价时段都会限制标记价格波动,其瞬时边界为参考价上下波动的 1/最大杠杆。例如最大杠杆 20 倍时,当前可交易区间约为参考价的 ±5%。
对于没有 external price 的 Pre-IPO 市场,内部时段开始时的参考价是该市场设定的 initial reference price。当 oracle 接近边界并达到阈值时,系统把参考价重新锚定到边界,建立新的价格窗口。每个市场分别配置向上和向下的 reset 次数;次数用尽后,边界变成硬上下限,直到有外部定价。
因此,Trade[XYZ] 的“价格发现”实际上是一个带有速度、幅度和重锚定次数约束的阶梯式过程。
4. Pre-IPO 市场参数
Trade[XYZ] 的 Pre-IPO specification index 为每个市场公开 initial price、discovery bound、最大 reset 次数、funding multiplier、最大杠杆、oracle threshold、上市宽限期等参数。例如文档列出的 SPCX 初始价格为 150 美元、发现边界 ±30%、最多 3 次 reset、funding multiplier 0.5、严格逐仓、最大杠杆 5 倍。需要注意的是,不同市场参数可能并不相同。
已发生的争议事件:上市前 SpaceX 股本增加 10%,但 Trade[XYZ] 并不提供 rebase 机制或修改参数,导致 SpaceX preipo 永续合约价格下跌,用户承担了价格下跌损失。
5. External price:Pre-IPO 上市后的价格来源
External Price 是与 oracle 和 mark price 并列发布的独立输入,等于最近一次外部市场公允价。外部市场开放时,external price 与 oracle price 相同;外部市场关闭时,external price 固定在外部收盘价,而 oracle 继续通过内部机制推进。
三、Ventuals:采用 Notice 数据与标记价 EMA 的加权预言机价格
Ventuals 明确说明,私有公司合约交易的是 valuation,而不是 shares,合约价格等于公司估值除以 10 亿。例如 SpaceX 公司估值为 420.69B 美元时,1 SPACEX 合约价格为 420.69 美元。其 IPOP 的定价机制相对简单:
1. 预言机价格:外部数据 + 标记价的 2 小时 EMA 值
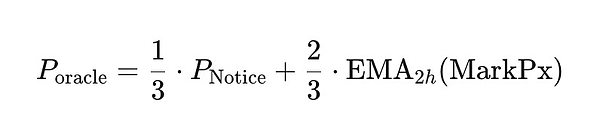
其中 Notice 是外部数据供应商,至少每分钟轮询一次,数据包括二级市场交易、二级买卖报价、官方融资公告、共同基金估值、409A 估值以及相关上市公司表现。综合值约每 3 秒推送到链上,并用于资金费率计算。
这一设计使得预言机价格并非完全由外部私募估值决定,也不是完全由链上价格决定,而是允许市场价格逐渐改变参考值。Ventuals 明确把这一点解释为 Pre-IPO 资产没有 BTC 那样的高流动性现货市场,但融资轮次和二级市场仍包含真实信息;同时,IPOP 交易价格可能与公开市场首次定价存在差异。
然而,由于依赖外部数据喂价,Notice 也成为定价中存在风险的一环。此前 Ventuals 的 SpaceX 的 IPOP 因为 Notice 返回了错误数据,并且 Ventuals 的该合约流动性较低,持仓量不到 290 万美元,价格闪崩 45%。
2. 标记价格:流动性加权 impact price 的动态平滑
Ventuals 的标记价格用于保证金、强平、触发单、资金费率和未实现盈亏,约每 3 秒更新一次。公式为:
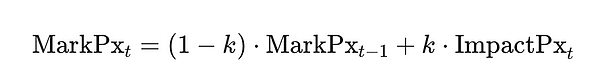
其中:
- ImpactPx = median(impactBidPx, impactAskPx)
- k = dynamic adjustment coefficient
系数 k 根据 impact price 与 1 分钟 EMA 的短期偏离动态调整:

偏离越大,标记价格越会追随瞬时 impact price。换言之,突然出现的大单或薄盘口冲击,需要持续一段时间才能进入强平和未实现盈亏的参考价。
3. 标记价格区间与速度限制
Ventuals 将标记价格限制在预言机价格的 ±20% 区间。该约束在 Hyperliquid 的订单和撮合引擎层面执行,最高可挂多单价格不超过 oracle 上方 20%,最低可挂空单价格不低于 oracle 下方 20%。此外,Ventuals 规定标记价格每 3 秒更新最多移动 1%。这形成三重保护:impact 平滑、相对 oracle 的价格带、更新速度上限。
4. 资金费率:偏离越大,资金费率越陡峭
Ventuals 每小时结算资金费率。合约高于 oracle 时,多头向空头支付;低于 oracle 时,空头向多头支付。资金直接在交易者之间转移。
Ventuals 在 Hyperliquid 资金费率公式上增加动态 multiplier,并根据约每秒采样的平均标记价格与预言机价格的偏差进行调整:
- 偏离低于 5%:multiplier 设置为使年化资金费率约为 15%;
- 偏离 5%–19%:multiplier 按指数曲线增加;
- 偏离超过 19%:小时资金费率上限约为 1%,在 20% 边界前快速吸引反向流动性。
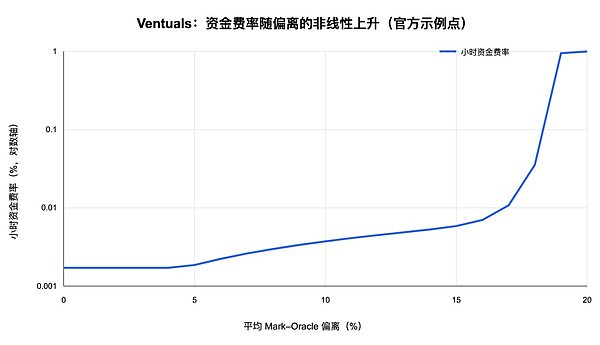
当价格刚开始偏离时,持仓成本温和;接近价格带时,持仓成本急剧上升。
5. 最终 IPO 结算
Ventuals 的最终结算价是:相关交易所首个交易日收盘价 × 基本股数,即公司总估值。
首日开盘(9:30 ET)后,资金费率设为 0,预言机价格始终等于标记价格,并把实时股票价格隐含的估值纳入 externalPerpPxs,限制订单只能在其上下 20% 范围内。首日收盘(16:00 ET)后,标记价格被强制覆盖为收盘价隐含的估值,随后调用 haltTrading,以最终标记价格结算所有未平仓头寸。
四、Aster:预期每股价值 + 合约规格调整
Aster 将 Pre-IPO Perpetual 定义为跟踪公司预期未来公开估值的合成永续合约。SPCX、OPENAI 和 ANTHROPIC 的页面示例都用“每股隐含价格”解释市场含义:例如 SPCX 价格为 150 美元,表示市场隐含 SpaceX 未来公开交易普通股每股约 150 美元。
1. 定价对象是预期未来每股价值
Aster 文档中明确说明,这些合约不代表股权、不赋予股东权利,也不保证 IPO 配售。价格可能受融资轮次、上市预期、战略合作、宏观环境、行业发展、监管变化和公开市场情绪影响。与 Ventuals 的“公司估值除以 10 亿”不同,Aster 以预期每股价格展示,并为每个市场指定完全摊薄股数。
2. 未给出完整 oracle/mark/funding 公式
在所给 Aster 文档中,平台披露了市场描述、参考股数、外部上市日期、杠杆和 Market Order Price Cap/Floor Ratio,但没有像 Trade[XYZ]、Ventuals 那样公开外部估值或指数数据源、oracle price 的加权公式、mark price 的计算方法、资金费率公式、结算周期和上下限、IPO 首日开盘/收盘采用何种价格结算。
3. 平台调整
Aster 对完全摊薄股数变化作了特别风险披露:融资、二级交易、拆股或其他公司行动都可能改变参考股数。平台保留以下权利:调整合约规格、定价和结算机制、修改或替换参考股数、延长或终止合约、随时下架某一市场。相比 Trade[XYZ] 和 Ventuals,Aster 具有更大的替代结算和合约调整权利。
常见问题
Pre-IPO 永续合约与传统Pre-IPO 投资有何不同?
传统Pre-IPO 投资涉及购买私人公司的实际股份,通常门槛较高,且有锁仓限制。 Pre-IPO 永续合约则是一种追踪公司预期估值的衍生品。您不持有任何股份,且可自由开仓与平仓而不受锁仓期限制。
公司上市后,Pre-IPO 永续合约会如何处理?
在公司股票于公开交易所开始交易后,合约会从追踪预期估值转为反映即时市场价格。一旦可确定稳定的标记价格,币安随后可能会将该合约转换为标准的永续合约架构。
如果IPO 取消会怎样?
若IPO 延期或取消,币安会提前公告下架日期,并透过透明流程结算所有未平仓仓位。交易者会提前收到通知,以方便管理其仓位。
Pre-IPO 永续合约与代币化股票有何不同?
代币化股票是由公开上市公司实际股份担保的数位代币。相较之下,Pre-IPO 永续合约是追踪尚未上市私人公司预期估值的衍生品。它们不代表所有权,并专为Pre-IPO 价格发现而设计。
谁可以交易币安合约Pre-IPO 产品?
Pre-IPO 永续合约向支援地区内符合资格的币安合约用户开放。您可在币安合约平台查看可用性。交易前请务必查阅产品条款与合约规范。
结语
Trade[XYZ]、Ventuals 和 Aster 都把 Pre-IPO 永续定位为上市前预期价值的合成交易工具,但其定价机制代表了三种不同路线:Trade[XYZ] 强调受约束的 24/7 内部价格发现,但平台调整参数部分具有争议;Ventuals 通过外部私募估值数据与链上标记价的明确加权,并用非线性的资金费率管理异常价格偏离;Aster 重心在于价格和订单保护,但在所披露的资料中没有充分披露核心定价公式,平台调整权力和空间更大,更加中心化。对于研究其定价机制的用户而言,最重要的是分析从外部参考值、预言机价格、标记价格、资金费率、最终结算这 5 大部分和传递链路,从而了解整体运作机制。
以上就是什么是Pre-IPO?链上Pre-IPO永续合约定价机制及相关风险解析的详细内容,更多关于链上Pre-IPO永续合约定价机制及风险的资料请关注脚本之家其它相关文章!