

 繁體中文
美财政部回购 60 亿美元国债:比特币为何涨不动?
美国财政部于 10 月 27 日完成了 20 至 30 年期国债的 60 亿美元回购,交易商报价 107 亿美元,最终全额成交,为该项操作的第四次满额填充。在 8 月的先例中,同类的流动性操作曾与比特币约 7% 的单日涨幅同步出现,因此部分交易者将国债回购视为风险资产的潜在催化剂。但这一次,比特币并未给出相同的回应。
截至 10 月 29 日,据行情数据显示,比特币报 80,337.4 美元,24 小时跌幅 0.78%,盘中一度下探至 79,710.9 美元,8 万美元关口得而复失。
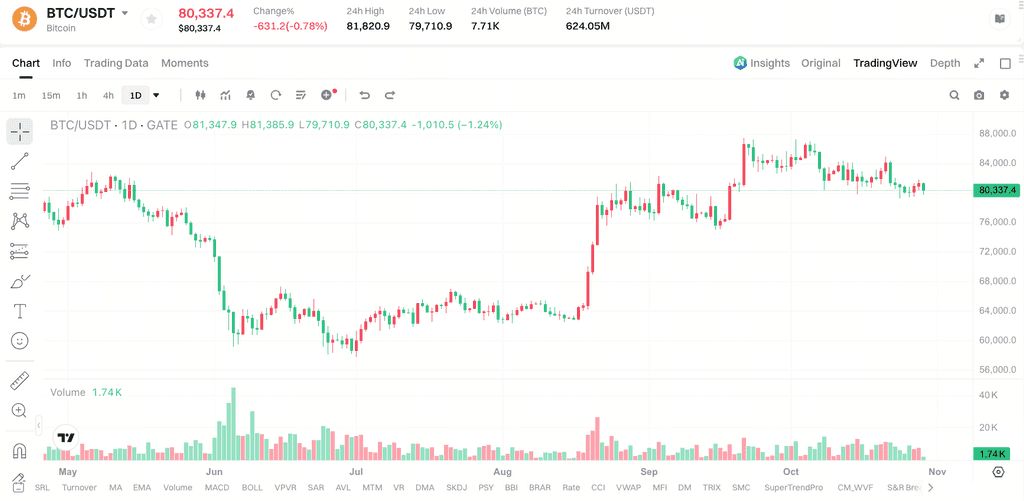
同一政策工具、相近的操作规模,为什么价格反馈出现了显着分化?将下跌简单归因于“回购不及预期”并不充分。更接近事实的解释是:回购的边际信息价值已经衰减,而美债长端利率的韧性、美联储内部路径分歧的上升,以及比特币现货 ETF 资金流的转向,共同构成了一组比单一回购操作更强的定价约束。
八月与十月的关键分野:意外冲击与例行操作的定价差异
8 月 19 日的上涨之所以发生,内核不在于回购本身“释放了多少流动性”,而在于该操作以政策意外的方式出现。财政部当日宣布将长期国债回购规模至少加倍至每次 40 亿美元以上,这一信息并未被市场提前计价,比特币在消息公布后上涨约 7%,30 年期美债收益率也从 19 年高位回落。
10 月 27 日的操作则完全不同。60 亿美元的回购上限已在财政部暂定日程中列示数周,交易者对操作的时点、规模和券种分布具有充分预期。当一项资产价格已经隐含了某一事件的基准情景时,事件的“如期落地”本身不构成新的买入理由。
更关键的是,此类回购的制度设计目标并非压低收益率或提振风险偏好。Newsquawk 将其定性为例行流动性支持操作,目的是帮助一级交易商剥离交易清淡的老旧债券,规模经过控制以避免推动收益率变动。
当市场逐步理解这一操作的性质,其被赋予的“收益率催化剂”标签便自然褪色。
这一分野指向一个更一般的定价规则:在宏观事件密集期,资产的短期反应更多取决于“预期与现实之差”,而非事件本身的绝对方向。8 月的回购提供了正向预期差,10 月的回购则没有。
长端利率的黏性:回购无法解决的结构性约束
即便回购的预期差消失,如果长端利率因此实质性下行,比特币仍可能获得估值支撑。但 10 月的数据显示,这一传导环节同样未能成立。
10 年期美债收益率在 10 月 1 日触及 5.342%,为 2002 年 4 月以来最高水平,此后并未因后续回购操作而系统性回落。更值得关注的是收益率曲线的形态变化。美联储 10 月 29 日以 10 比 2 的投票结果维持利率在 3.75%–4.00% 区间,两名反对者库克与哈马克均主张立即加息 25 个基点。
决议公布后,芝商所 FedWatch 数据显示市场对 12 月加息 25 个基点的概率从决议前的约 78% 升至 85% 左右。短端利率的预期在边际上向加息方向移动,而非向降息方向移动。
长端方面,通胀预期与期限溢价并未因回购而退潮,10 年期收益率仍停留在 5% 附近,意味着无风险利率对长久期风险资产的折现压力并未系统性缓解。
比特币不产生现金流,其估值在边际上高度依赖机会成本比较;当 10 年期无风险收益率仍处于这一水平时,回购注入的短期流动性难以单独撬动配置层面的转向。
美联储会议本身也强化了路径不确定性。反对票的存在表明委员会内部对“需求型通胀正在自我强化”的担忧在上升,鹰 派阵营并不满足于当前的利率水平。
对于高贝塔资产而言,真正被定价的不是当前 3.75%–4.00% 的利率区间,而是未来路径的波动范围;当这一范围因内部分歧而拓宽时,风险溢价的压缩空间相应受限。
资金传导的断裂:ETF 流出与衍生品缺席
回购操作在理论上可以改善交易商的资产负债表空间,但这一改善要传导至比特币价格,需要经过机构资金流的“中介”。10 月的数据表明,这一中介环节处于收缩状态,而非扩张状态。
美国现货比特币 ETF 在 10 月整体呈现净流出格局。截至 10 月 26 日,10 月累计净流出约 2.03 亿美元,累计净流入规模停留在 574 亿美元。其中 10 月 22 日至 23 日,比特币现货 ETF 两日累计流出 7.735 亿美元,同期 BTC 下跌 3.45%。
尽管月中曾出现连续三个交易日约 10.7 亿美元的净流入,但单日 6.356 亿美元的流出抹去了其中近 60%,使月度资金流重新转负。ETF 渠道的增量买盘缺席,意味着回购所释放的边际流动性缺乏进入比特币的规模化路径。
衍生品端给出的信号同样不支持强反弹叙事。在美联储决议前比特币一度升至 81,000 美元上方,但未平仓合约同期反而减少约 0.1%,表明价格上行并未伴随新的杠杆头寸创建;资金费率维持温和正值,BTC 约为 0.0090%,接近 0.01% 的基准水平,既未出现拥挤的多头押注,也未积累足以触发空头挤压的极端条件。
截至 10 月 27 日,未平仓合约规模约为 256.7 亿美元,7 天与 30 天的增幅分别仅为 0.56% 和 0.33%,资金费率 +0.00762% 虽略高于短期均值,但远未达到过热阈值。去杠杆过程中的清算以多头为主,进一步印证了市场缺乏方向性共识,而非处于蓄势突破的状态。
链上数据则呈现出一幅更为分化的图景。CryptoQuant 数据显示,持有 1,000 至 10,000 枚比特币的大户在 10 月将 60 天净积累量从负 62,600 枚扭转为正 5,230 枚,表明主要巨鲸正从派发模式重新转向积累。
但这一现货层面的结构性买盘并未转化为即时的价格上行动能,原因在于其规模尚不足以对冲 ETF 渠道的流出和宏观折现率对整体风险偏好的压制。
交易所比特币余额在 10 月下旬约为 268 万枚,虽低于 1 月水平,但较 10 月初的约 267 万枚略有回升,可供出售的即时供应并未继续收紧。现货层面的结构性积累与边际定价层面的流动性收缩并存,正是比特币在 8 万美元附近反复拉锯的微观映射。
比特币的定价逻辑正在从“单一催化剂”走向“宏观条件组合”
将本次回购后比特币的弱势表现完全归因于回购本身,在逻辑上并不成立。回购与下跌在时间上重叠,不等于二者之间存在因果关系。更准确的表述是:回购未能提供足以抵消其他压制因素的增量信息,而长端利率的黏性、美联储路径分歧的上升与 ETF 资金流的转向,共同构成了一个对比特币估值不够友好的宏观条件组合。
这一组合的内核特征在于,比特币的边际定价越来越难以被单一政策操作或单一流动性 事件所驱动。8 月“意外回购→收益率回落→比特币上涨”的链条之所以成立,是因为当时预期差、利率方向与风险偏好三者短暂同向。
10 月的条件组合中,三者并未对齐:回购没有预期差,长端利率没有方向性下行,机构资金流没有转为持续净流入。在这种条件下,即便回购在交易商层面改善了流动性,其向比特币价格传导的路径也已被多层中介环节削弱。
常见问题
Q1:10 月比特币现货 ETF 累计净流出了多少?对价格意味着什么?
截至 10 月 26 日,美国比特币现货 ETF 10 月累计净流出约 2.03 亿美元,累计净流入总额为 574 亿美元。净流出的绝对规模并不极端,但方向性意义大于体量意义:它表明 ETF 渠道在 10 月大部分时间里未能充当增量买盘的“中介”。在回购释放边际流动性、但资金缺乏规模化入场路径的条件下,比特币的反弹缺乏持续的现货买盘支撑。
Q2:美联储 10 月会议对降息路径给出了什么信号?为什么这对比特币重要?
美联储 10 月 29 日以 10 比 2 维持利率在 3.75%–4.00%,两名反对者均主张立即加息 25 个基点;决议后市场对 12 月加息的概率升至约 85%。这意味着近端政策路径的边际方向是“更紧”,而非“更松”。
比特币不产生现金流,其估值高度依赖机会成本比较;当短端利率预期向加息倾斜、长端收益率又未实质性回落时,折现率对估值的压制难以通过单一流动性操作消解。
Q3:国债回购规模不小,为什么没有像 8 月那样推动比特币上涨?
内核差异在于“预期差”。8 月 19 日的回购以政策意外形式出现,规模至少翻倍至每次 40 亿美元以上,比特币当日上涨约 7%。10 月 27 日的 60 亿美元回购已在财政部日程中列示数周,交易者充分预期,如期落地不构成新的买入理由。此外,此类回购的制度目标是帮助交易商剥离老旧债券,而非压低收益率或提振风险偏好。当市场理解其例行属性后,赋予它的“催化剂”溢价自然消退。
Q4:资金费率和未平仓合约目前处于什么状态?是否支持反弹?
资金费率与未平仓合约的组合更接近“中性偏多但未过热”,而非“蓄势突破”。截至 10 月 27 日,BTC 资金费率约为 +0.00762%,略高于短期均值但远低于拥挤阈值;未平仓合约约 256.7 亿美元,7 天与 30 天增幅分别仅为 0.56% 和 0.33%。在价格上行时未平仓合约反而收缩,说明上涨缺乏添加杠杆驱动;清算结构以多头为主,进一步表明市场处于去杠杆后的方向试探阶段,而非杠杆扩张驱动的趋势启动阶段。
Q5:当前需要关注哪些比特币价格的关键技术位?
短期可验证的观察区间集中在 79,890 美元至 81,100 美元。79,890 美元附近为日内低点支撑,若失守可能加深回调;上方 81,099 美元至 81,600 美元区间构成前期收盘价与短线阻力带。需要强调的是,技术位本身不构成方向判断,其意义在于与 ETF 资金流方向、长端收益率走势形成共振或背离。在资金流与宏观条件未发生方向性变化之前,关键价位的反复测试更可能反映多空条件的持续拉锯,而非单边趋势的确立。
结语
60 亿美元国债回购全额成交而比特币未能复刻 8 月涨势,表面上是一个“利好失效”的叙事,实质上是一次定价框架的切换。当一项政策操作从意外冲击变为例行日程,其信息含量趋于衰减;当长端利率的黏性与美联储内部的鹰 派分歧同时存在,无风险利率对高贝塔资产的折现约束并未松动;当 ETF 渠道从净流入转为净流出,流动性向比特币传导的规模化路径也随之收窄。
这三个条件叠加,比任何单一事件都更能解释比特币为何在 8 万美元附近反复拉锯,而非顺势反弹。
后续的观察重心不在于财政部是否继续按日程回购,而在于条件组合中是否出现可验证的边际变化:10 年期美债收益率能否在通胀预期回落的驱动下出现持续性下行,而非仅由回购引发的短暂波动;比特币现货 ETF 能否从月度净流出转为连续数周的净流入;以及 12 月美联储会议是否在投票结构或政策措辞上给出比当前更清晰的路径信号。
在这些变量发生可观测的转变之前,将例行国债回购直接等同于比特币的方向性催化,在历史证据与当前资金流结构下都缺乏充分支撑。8 万美元的反复争夺,本质上是对上述条件组合的持续定价,而非对某一次回购操作的即时反应。
到此这篇关于美财政部回购 60 亿美元国债:比特币为何涨不动?的文章就介绍到这了,更多相关60 亿美债回购落地内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
你可能感兴趣的文章
-

比特币自去年11月以来突破200日均线,美国财政部债券回购推动BTC迎来大
比特币自去年 11 月后首次站上 200 日均线,价格冲高至近 73000 美元,两日涨幅超 13%,本轮上涨受美国财政部扩大债券回购带动,机构看好后续上行空间,下文将解读该技术信…
2026-08-21 -
美财政部扩大国债回购,比特币猛烈反弹至69500美元
美国财政部宣布将10至30年期国债流动性回购单次上限从20亿美元提至至少40亿美元,长端收益率回落,比特币、以太坊等风险资产同步反弹,加密市场24小时空头清算超14.5亿美元…
2026-08-20 -

解读美国财政部长排除新增比特币购买计划,BTC跌破11.9万美元
Cointelegraph数据显示,比特币(BTC)跌破12万美元心理支撑位,在撰写本文时交易价格为11.873万美元,此前在周四早些时候曾触及12.4457万美元的历史新高,…
2025-08-16


